八张图,全方位解读ABS双SPV交易结构中的受委托资产管理
在资产证券化(ABS)领域,双SPV(特殊目的载体)交易结构因其能够有效实现破产隔离、增强信用、满足多样化融资需求而被广泛应用。其中,“受委托资产管理”是双SPV结构中连接原始权益人、SPV与底层资产的关键环节。本文通过八张图(以文字描述替代)全方位解读ABS双SPV交易结构中的受委托资产管理,帮助读者深入理解其运作逻辑与核心要点。
图1:双SPV交易结构总览
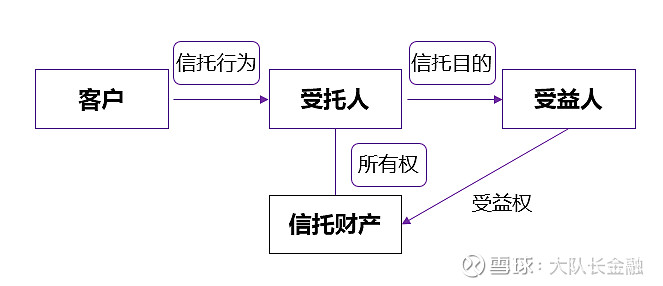
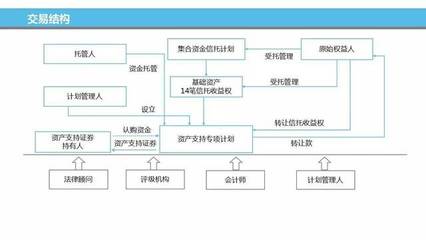
双SPV结构通常包含“信托SPV”和“资产支持专项计划SPV”两层。原始权益人将基础资产委托给信托公司设立信托计划(SPV1),形成信托受益权;专项计划(SPV2)向投资者募集资金,购买信托受益权,从而间接持有基础资产。受委托资产管理在此扮演“桥梁”角色——信托公司作为受托人,负责基础资产的日常管理和现金流归集。
图2:受委托资产管理的定义与定位
受委托资产管理是指原始权益人(或资产服务机构)将基础资产委托给信托公司后,信托公司依据信托合同对资产进行管理、运用和处分的活动。在双SPV中,信托公司通常不直接管理资产,而是再委托原始权益人作为资产服务机构继续管理,形成“委托-再委托”关系。这一安排既满足破产隔离要求,又保留原始权益人的管理专长。
图3:资产委托流程
图中展示:原始权益人筛选合格基础资产→与信托公司签订《信托合同》,设立财产权信托→基础资产过户至信托计划名下→信托计划向原始权益人发行信托受益权→原始权益人将信托受益权转让给专项计划→专项计划向投资者发行证券。受委托资产管理贯穿始终,确保资产权属清晰、现金流独立。
图4:受委托资产管理的核心职责
信托公司作为受托人,主要职责包括:①资产隔离与保管,确保基础资产独立于原始权益人固有财产;②现金流归集与划转,将回收款按时转入专项计划账户;③监督资产服务机构,核查其管理行为;④信息披露,定期向投资者和监管机构报告资产状况。受委托资产管理不到位可能导致现金流混同、破产隔离失效等风险。
图5:再委托资产服务机构的运作模式
在双SPV中,信托公司常将资产管理职责再委托给原始权益人(或其关联方)作为资产服务机构。图中显示:信托公司(SPV1)与资产服务机构签订《资产服务协议》,服务机构负责日常催收、记录、还款处理等。信托公司保留监督权和更换服务机构的权利。此举既降低管理成本,又利用原始权益人的信息优势,但需防范道德风险。
图6:现金流归集与分配路径
受委托资产管理的关键在于现金流管理。图中标注:基础资产产生的回收款→资产服务机构归集→按约定频率划转至信托账户→信托账户向专项计划账户划转→专项计划按优先级/次级顺序向投资者分配。每个环节需设置独立账户、明确划转时限,并由受托人监控,防止资金挪用。若资产服务机构为原始权益人,还需设置混同风险缓释措施(如高频归集、备用服务机构)。
图7:破产隔离与受委托资产管理的关系
双SPV结构通过两层SPV实现破产隔离:信托SPV使基础资产独立于原始权益人,专项计划SPV使证券持有人权益独立于管理人。受委托资产管理确保这一隔离有效——信托公司必须将基础资产与自有财产、原始权益人财产分别管理,不得混同。若信托公司未尽职,法院可能认定资产未真实出售,导致隔离失效。因此,受委托资产管理的合规性是破产隔离的法律基石。
图8:常见风险与监管要点
图中受委托资产管理的风险:①原始权益人作为资产服务机构时,可能隐瞒资产质量恶化;②信托公司监管不力,导致现金流截留;③再委托链条过长,权责不清。监管要点包括:强化受托人主动管理职责、明确资产服务机构准入与退出机制、要求高频归集和独立审计、加强信息披露透明度。
受委托资产管理是ABS双SPV交易结构中的“中枢神经”,它连接资产端与资金端,保障破产隔离、现金流稳定和投资者权益。通过以上八张图的逻辑解读,我们可以清晰看到:原始权益人、信托公司、资产服务机构和专项计划管理人各司其职,共同构成一个风险可控、运行高效的资产证券化体系。随着监管趋严和市场成熟,受委托资产管理将更加专业化、规范化,为ABS市场健康发展奠定坚实基础。
如若转载,请注明出处:http://www.4008458588.com/product/58.html
更新时间:2026-10-24 20:28:06